Cách Tính Thuế Hộ Kinh Doanh 2026 (Ngưỡng 1 Tỷ Mới) & Công Cụ Tính Thuế Online

Nghị định 141/2026/NĐ-CP nâng ngưỡng miễn thuế hộ kinh doanh từ 500 triệu lên 1 tỷ đồng/năm, áp dụng từ 01/01/2026. Xem công thức tính thuế GTGT, TNCN mới nhất (trừ 1 tỷ khi tính TNCN theo % doanh thu), so sánh 2 phương pháp (% doanh thu vs 15% lợi nhuận) và dùng Công cụ tính thuế hộ kinh doanh 2026 online miễn phí.
Nghị định 141/2026/NĐ-CP (ban hành cuối tháng 4/2026) sửa Nghị định 68/2026/NĐ-CP, thay mức "500 triệu đồng" bằng "1 tỷ đồng" cho cả thuế GTGT và thuế TNCN của hộ kinh doanh, áp dụng từ 01/01/2026 (Thư viện Pháp luật). Mọi công thức và ví dụ trong bài đã tính theo ngưỡng 1 tỷ. Muốn biết ngay số thuế của shop, dùng Công Cụ Tính Thuế Hộ Kinh Doanh 2026 (miễn phí, không cần đăng nhập).
Cách tính thuế hộ kinh doanh năm 2026 thay đổi lớn với chủ shop bán hàng trên Zalo, cửa hàng bán lẻ và cá nhân kinh doanh: bỏ hẳn thuế khoán, bãi bỏ lệ phí môn bài và chỉ nộp thuế khi doanh thu năm vượt 1 tỷ đồng. Hộ có doanh thu trên 1 tỷ đến 3 tỷ đồng/năm được chọn giữa nộp thuế TNCN theo tỷ lệ % trên phần doanh thu vượt 1 tỷ hoặc nộp 15% trên lợi nhuận thực tế (Doanh thu trừ Chi phí hợp lý); trên 3 tỷ đồng thì bắt buộc tính trên lợi nhuận.
Bài viết tổng hợp các mốc doanh thu, công thức tính cho từng nhóm ngành, ví dụ thực tế và cách dùng công cụ tính thuế hộ kinh doanh 2026 online cùng phần mềm kế toán, đọc sao kê PDF & kê khai thuế ZaChat.
1. Tóm tắt 5 thay đổi cốt lõi về Thuế & Kế toán Hộ kinh doanh từ năm 2026#
- Chấm dứt thuế khoán: Mọi hộ kinh doanh chuyển sang tự kê khai, tự tính, tự nộp thuế theo doanh thu thực tế phát sinh. Hộ mới chuyển từ khoán sang kê khai không bị truy thu các năm trước, trừ trường hợp cố ý che giấu doanh thu.
- Bãi bỏ lệ phí môn bài: Từ
01/01/2026, hộ kinh doanh không còn nộp lệ phí môn bài hằng năm (trước đây300.000 đđến1.000.000 đ/năm). - Ngưỡng doanh thu miễn thuế là 1 tỷ đồng/năm (Nghị định 68/2026/NĐ-CP, sửa đổi bởi Nghị định 141/2026/NĐ-CP):
- Doanh thu năm
≤ 1.000.000.000 đồng(cộng mọi kênh bán): không nộp thuế GTGT, không nộp thuế TNCN; ghi sổ doanh thuMẫu S1a-HKDvà thông báo doanh thu theo mẫu01/TKN-CNKD(Thông tư 89/2026/TT-BTC). - Doanh thu năm
> 1.000.000.000 đồng: kê khai, nộp thuế GTGT và thuế TNCN theo mẫu01/CNKD(Thông tư 50/2026/TT-BTC), khai theo quý (hoặc theo tháng nếu doanh thu trên 50 tỷ). - Hộ đã lỡ tạm nộp thuế theo ngưỡng 500 triệu cũ nhưng doanh thu cả năm không vượt 1 tỷ được bù trừ hoặc hoàn số thuế nộp thừa (Điều 12 Nghị định 68/2026/NĐ-CP).
- Doanh thu năm
- Được trừ 1 tỷ đồng khi tính thuế TNCN theo tỷ lệ % doanh thu: Trên tờ khai
01/CNKD, chỉ tiêu[16] Doanh thu được trừcho phép trừ 1 tỷ đồng trước khi nhân với tỷ lệ % thuế TNCN của ngành. Thuế GTGT thì không được trừ. - Sổ kế toán theo Thông tư 152/2025/TT-BTC & hóa đơn điện tử:
- Hộ kinh doanh ghi sổ theo Thông tư 152/2025/TT-BTC (6 mẫu sổ S1a–S2e-HKD), mở sổ nào tùy phương pháp nộp thuế.
- Hộ bán lẻ, ăn uống, dịch vụ trực tiếp cho người tiêu dùng có doanh thu năm từ 1 tỷ đồng trở lên bắt buộc dùng hóa đơn điện tử khởi tạo từ máy tính tiền theo Nghị định 70/2025/NĐ-CP.
2. Công thức tính Thuế GTGT và Thuế TNCN Hộ kinh doanh năm 2026 (Khi doanh thu trên 1 tỷ đồng)#
Khi tổng doanh thu bán hàng hóa, cung cấp dịch vụ trong năm vượt 1 tỷ đồng, tổng số thuế hộ kinh doanh phải nộp gồm:
Công thức tổng quát:
Tổng thuế phải nộp năm 2026 = Thuế GTGT phải nộp + Thuế TNCN phải nộp
2.1. Công thức tính Thuế Giá trị gia tăng (GTGT)#
Hộ kinh doanh nộp thuế GTGT theo tỷ lệ % trên doanh thu. Lưu ý: thuế GTGT không trừ 1 tỷ đồng — khi doanh thu năm đã vượt 1 tỷ thì tính thuế GTGT trên toàn bộ doanh thu, kể cả phần doanh thu của các kỳ trước khi vượt ngưỡng:
Công thức tính Thuế GTGT:
Thuế GTGT phải nộp = Tổng doanh thu tính thuế GTGT × Tỷ lệ % thuế GTGT theo ngành nghề
Theo Nghị quyết 204/2025/QH15, hàng hóa, dịch vụ thuộc diện được giảm thuế GTGT bán ra từ 01/7/2025 đến hết 31/12/2026 được giảm 20% mức tỷ lệ % tính thuế GTGT (ví dụ phân phối hàng hóa từ 1% còn 0,8%; ăn uống, sản xuất từ 3% còn 2,4%; dịch vụ từ 5% còn 4%). Một số nhóm không được giảm (như kinh doanh bất động sản, công nghệ thông tin, viễn thông). Trên công cụ tính thuế hộ kinh doanh 2026, tích ô "Áp dụng giảm 20% mức tỷ lệ % tính thuế GTGT" để xem số thuế sau giảm.
2.2. Hai cách tính Thuế Thu nhập cá nhân (TNCN)#
Cách 1: Tính thuế TNCN theo tỷ lệ % trên doanh thu (chỉ khi doanh thu đến 3 tỷ — Mở sổ S2a-HKD)
Áp dụng cho hộ có doanh thu năm trên 1 tỷ đến 3 tỷ đồng, không cần chứng minh chi phí. Hộ được trừ 1 tỷ đồng tại chỉ tiêu [16] trên tờ khai 01/CNKD:
Công thức Thuế TNCN (Cách 1):
Thuế TNCN phải nộp = (Tổng doanh thu năm − 1.000.000.000 đ) × Tỷ lệ % thuế TNCN theo ngành nghề
Cách 2: Tính thuế TNCN trên Thu nhập thực tế / Lợi nhuận (Mở bộ 4 sổ S2b, S2c, S2d, S2e-HKD)
Hộ có đầy đủ hóa đơn, chứng từ chi phí hợp lý (giá vốn hàng hóa, nguyên vật liệu, tiền lương, thuê mặt bằng, điện nước, vận chuyển...) tính thuế TNCN trên lợi nhuận thực tế (Thu nhập tính thuế = Doanh thu − Chi phí hợp lý):
Công thức Thuế TNCN (Cách 2):
Thuế TNCN phải nộp = (Tổng doanh thu năm − Tổng chi phí hợp lý) × Thuế suất TNCN theo quy mô
Thuế suất TNCN trên thu nhập tính thuế theo quy mô doanh thu năm:
- Doanh thu năm trên 1 tỷ đồng đến 3 tỷ đồng:
15%(được chọn thay cho Cách 1). - Doanh thu năm trên 3 tỷ đồng đến 50 tỷ đồng:
17%— bắt buộc, không được chọn Cách 1. - Doanh thu năm trên 50 tỷ đồng:
20%— bắt buộc.
Với doanh thu từ 1,2 đến 3 tỷ đồng, Cách 2 chỉ rẻ hơn khi chi phí có hóa đơn, chứng từ chiếm trên khoảng 98% doanh thu (ngành bán hàng hóa) hoặc khoảng 91%–98% (ngành dịch vụ, tùy mức doanh thu). Đa số shop bán hàng nên chọn Cách 1.
3. Bảng tra cứu Tỷ lệ % Thuế GTGT & Thuế TNCN theo 6 nhóm ngành nghề (Tờ khai 01/CNKD)#
| STT | Nhóm ngành nghề kinh doanh (Theo mẫu 01/CNKD) | Ngành hàng thực tế phổ biến | Tỷ lệ Thuế GTGT | Tỷ lệ Thuế TNCN (Cách 1) |
|---|---|---|---|---|
| 1 | Phân phối, cung cấp hàng hóa | Bán sỉ/lẻ trên Zalo, tạp hóa, thời trang, mỹ phẩm, thực phẩm, gia dụng, điện thoại... | 1% (giảm 20%: 0,8%) | 0,5% |
| 2 | Dịch vụ, xây dựng không bao thầu nguyên vật liệu | Spa, thẩm mỹ, cắt tóc, tư vấn, đào tạo, thiết kế, môi giới, lưu trú, khách sạn... | 5% (giảm 20%: 4%) | 2% |
| 3 | Cho thuê tài sản (trừ bất động sản) | Cho thuê ô tô, xe máy, máy móc thiết bị, đồ dùng sự kiện... | 5% | 5% |
| 4 | Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu NVL | Nhà hàng, quán ăn, quán cafe, trà sữa, xưởng may, gia công cơ khí, vận tải hàng hóa... | 3% (giảm 20%: 2,4%) | 1,5% |
| 5 | Cung cấp sản phẩm nội dung thông tin số | Giải trí số, trò chơi điện tử, phim, ảnh, nhạc số, quảng cáo số... | 5% | 5% |
| 6 | Hoạt động kinh doanh khác | Các hoạt động sản xuất, thương mại, dịch vụ khác chưa liệt kê ở trên | 2% (giảm 20%: 1,6%) | 1% |
4. Hướng dẫn sử dụng Công cụ tính thuế Hộ kinh doanh 2026 & So sánh Cách 1 vs Cách 2 trên ZaChat#
Thay vì tự nhẩm công thức hoặc dùng file Excel rời rạc, bạn có thể dùng Công Cụ Tính Thuế Hộ Kinh Doanh 2026 & Tra Cứu Bộ Sổ Thông Tư 152 ngay trên website ZaChat.
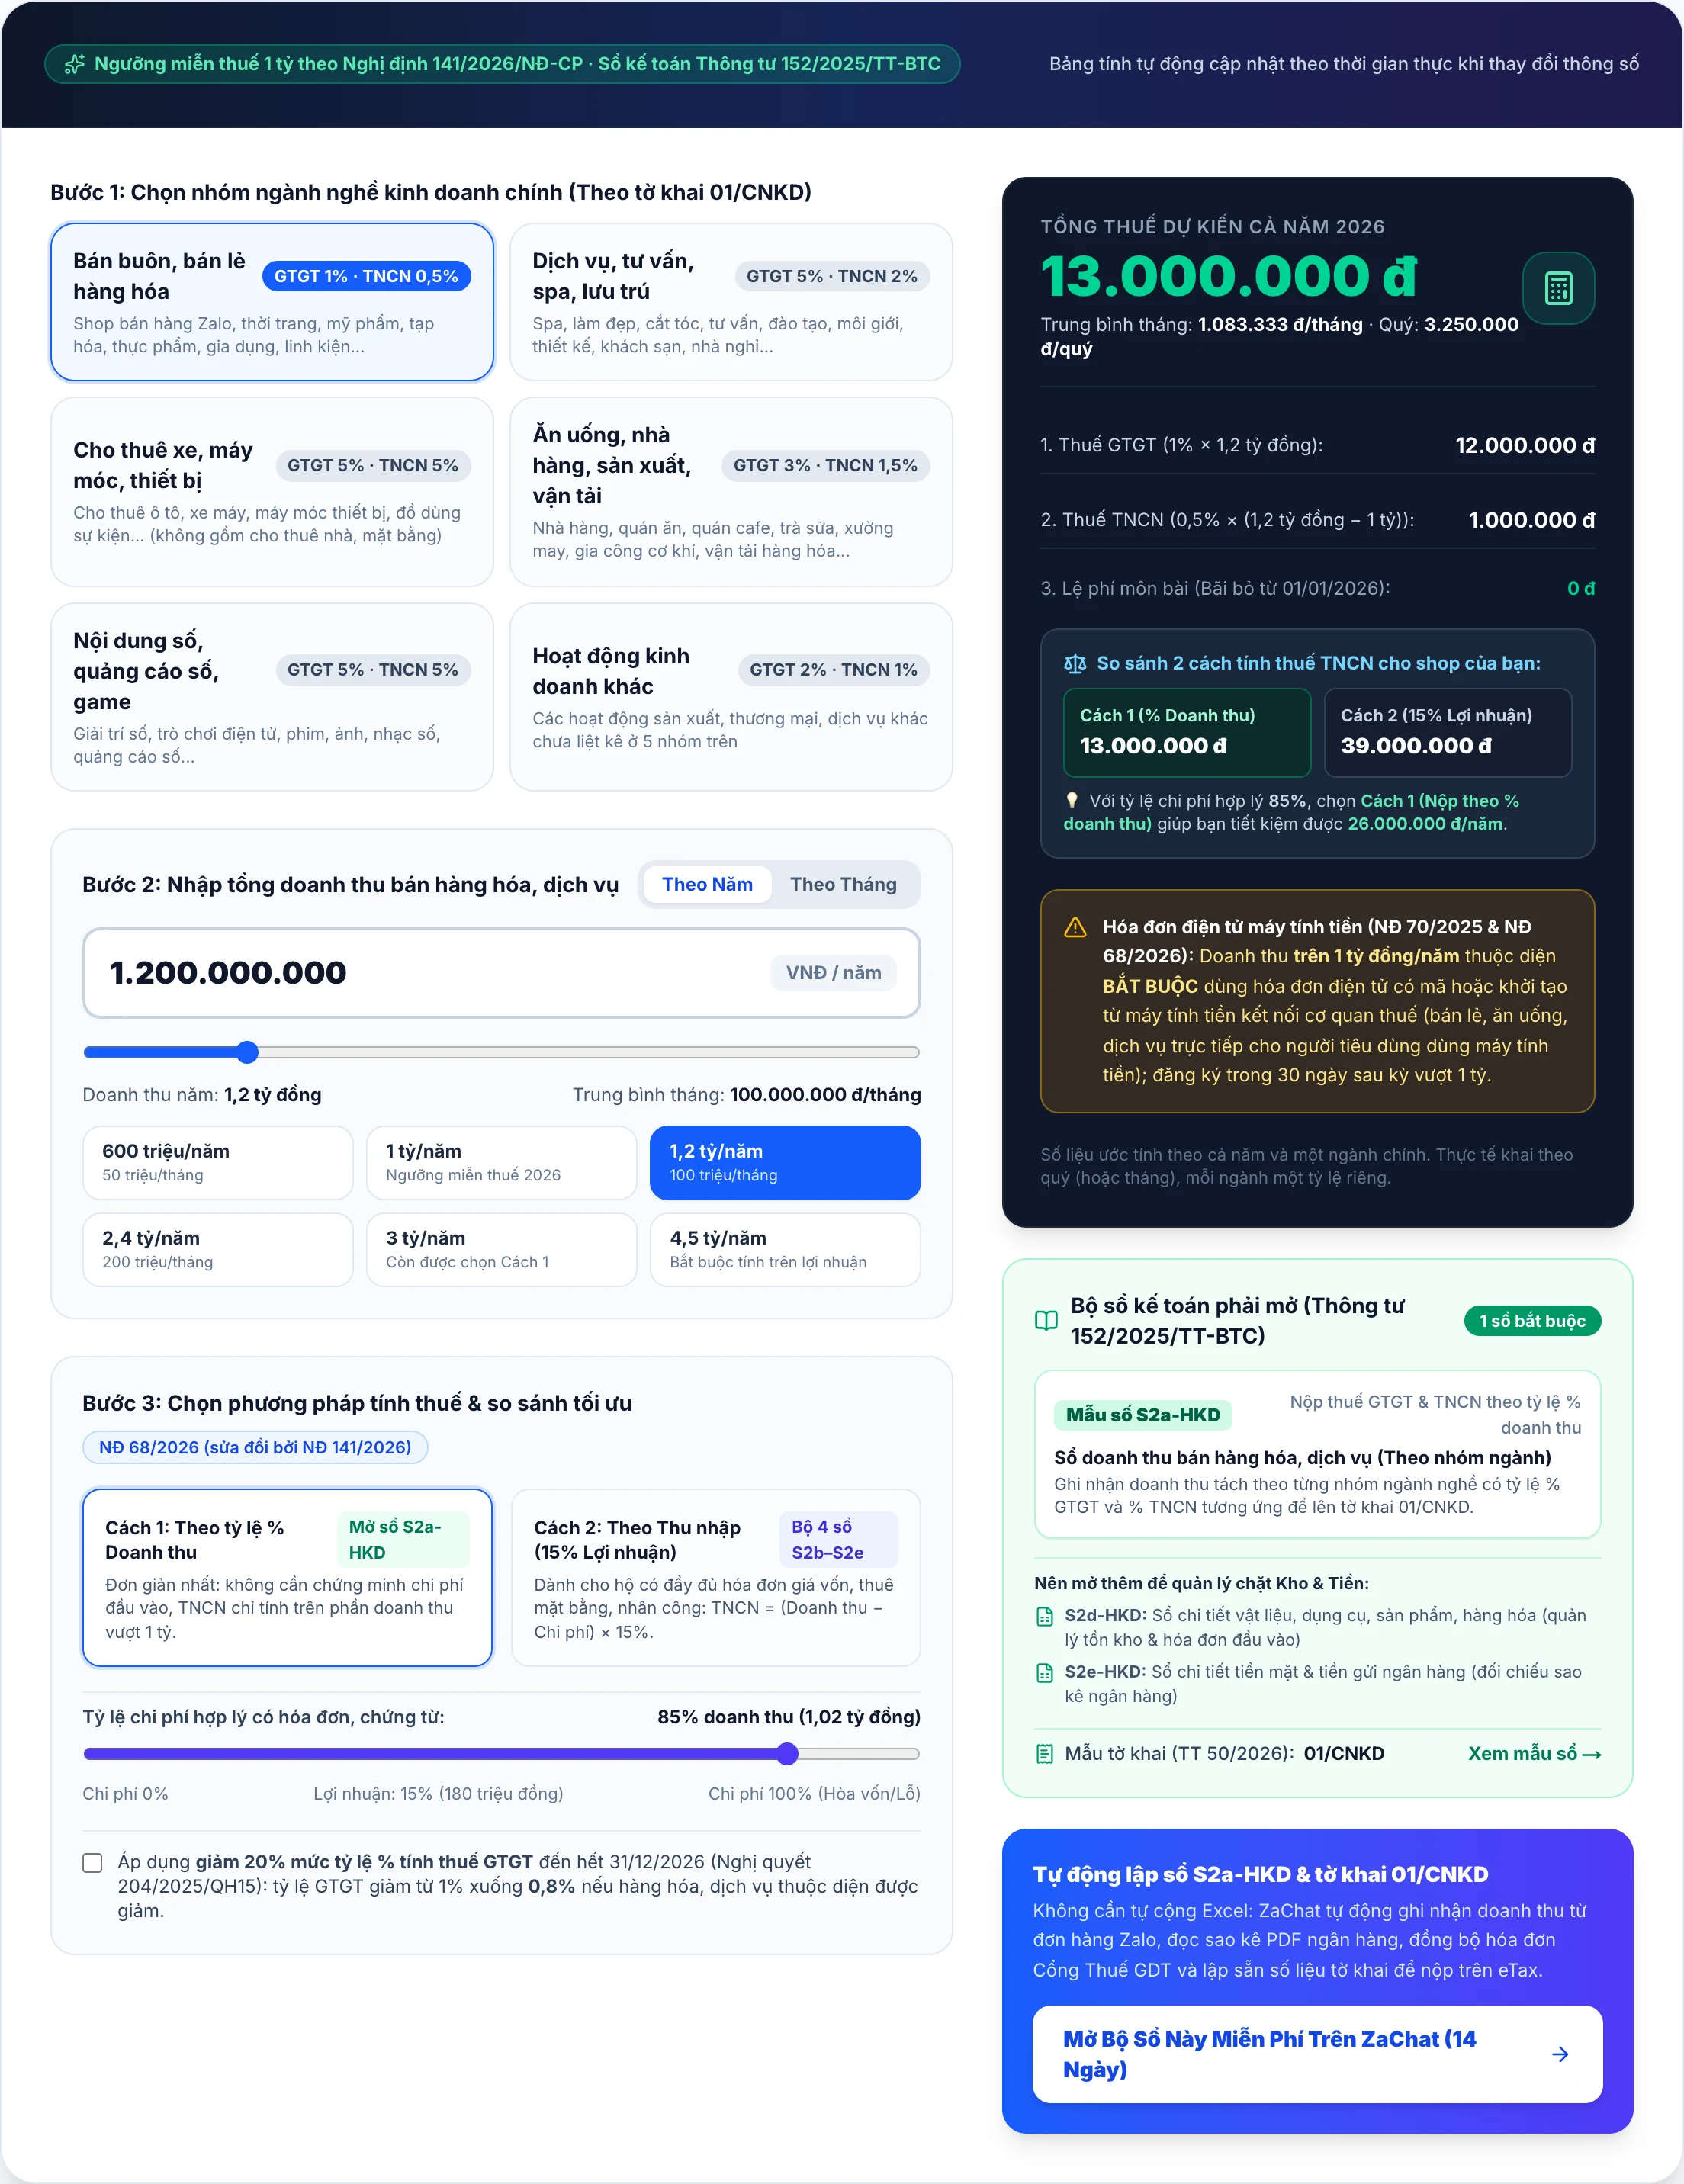
Kịch bản thực tế 1: Chủ shop bán hàng trên Zalo (Ngành phân phối hàng hóa) đạt doanh thu 1,2 tỷ đồng/năm (100 triệu/tháng)#
Chọn ngành Bán buôn, bán lẻ hàng hóa (GTGT 1% · TNCN 0,5%) và nhập doanh thu 1.200.000.000 đ/năm:
- Thuế GTGT phải nộp:
1.200.000.000 × 1% = 12.000.000 đ/năm(nếu mặt hàng thuộc diện giảm 20%, tỷ lệ0,8%thì còn9.600.000 đ/năm). - Thuế TNCN theo Cách 1 (trừ 1 tỷ):
(1.200.000.000 − 1.000.000.000) × 0,5% = 200.000.000 × 0,5% = 1.000.000 đ/năm. - Tổng thuế cả năm theo Cách 1:
13.000.000 đ/năm(trung bình khoảng1.083.333 đ/tháng). - So sánh với Cách 2 (
15%trên lợi nhuận): Giả sử chi phí giá vốn, vận chuyển, mặt bằng chiếm85%doanh thu (1,02 tỷ), lợi nhuận là180 triệu đồng. Theo Cách 2, thuế TNCN là180.000.000 × 15% = 27.000.000 đ, tổng thuế39.000.000 đ/năm. Chọn Cách 1 giúp chủ shop tiết kiệm26.000.000 đ/nămvà chỉ cần mở 1 sổ bắt buộc làMẫu S2a-HKD.
Kịch bản thực tế 2: Khi nào Cách 2 (15% trên lợi nhuận — Mở bộ 4 sổ S2b–S2e-HKD) lại có lợi hơn?#
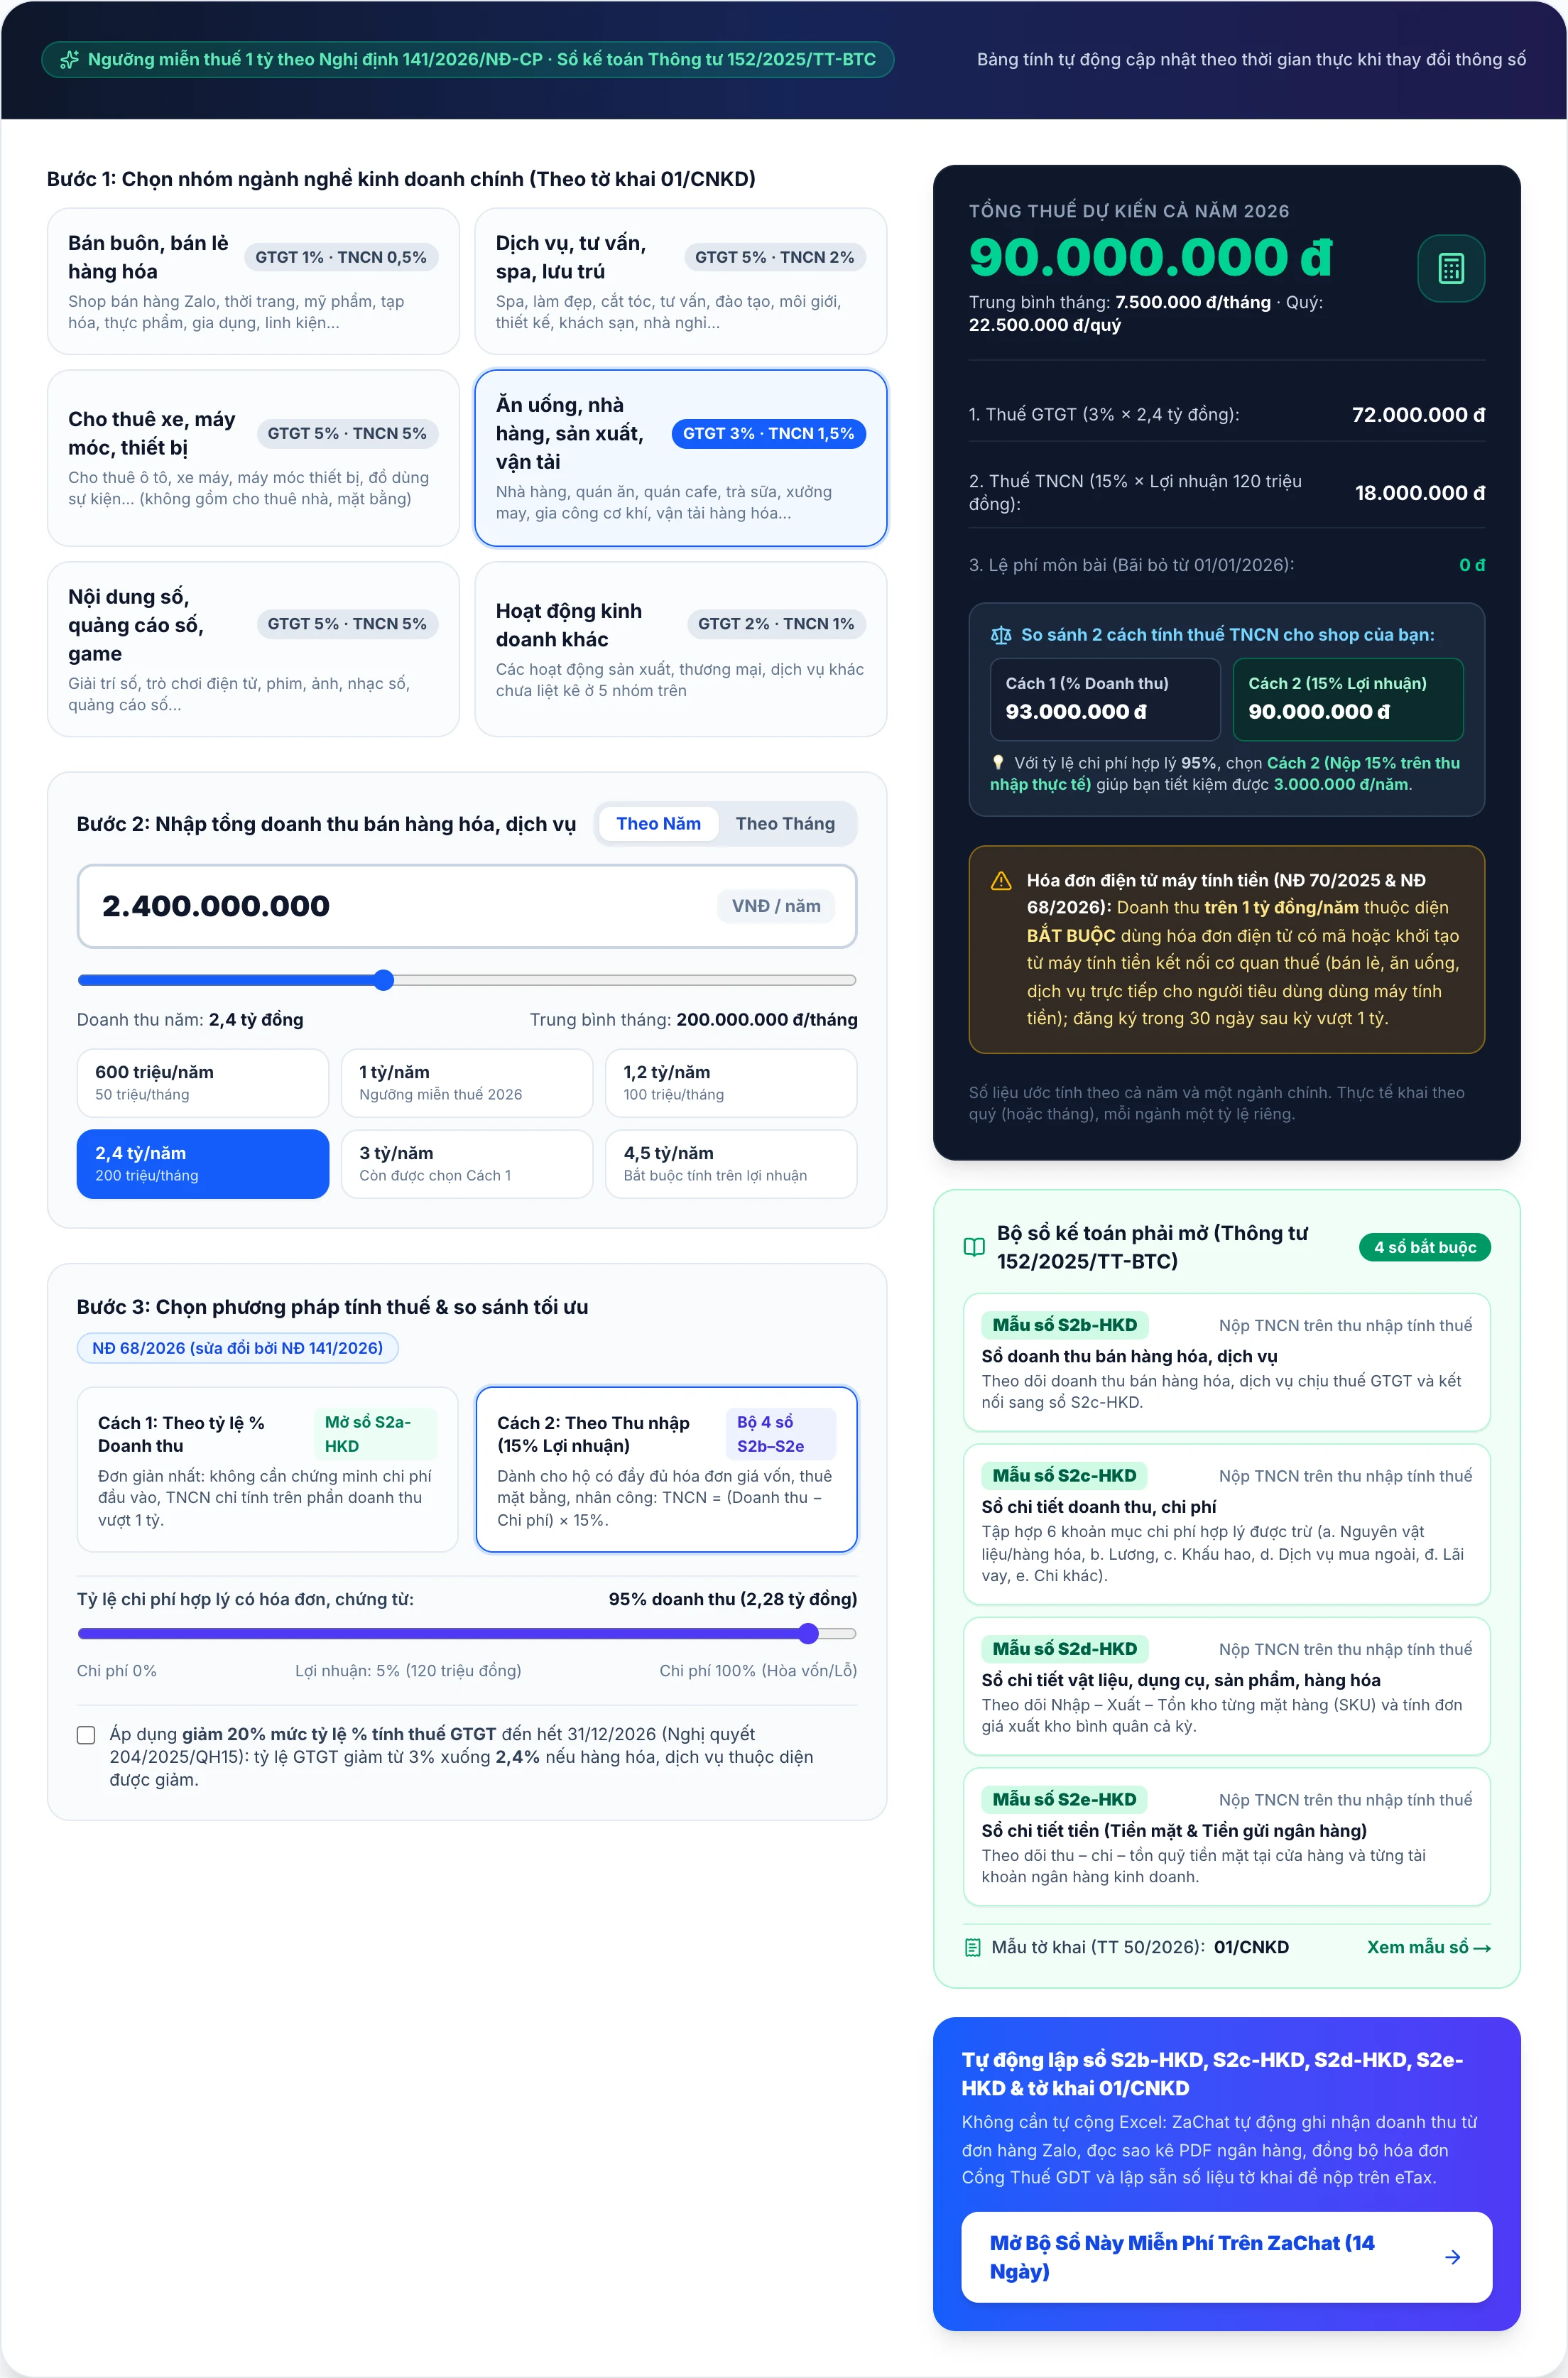
Hộ kinh doanh Ăn uống, nhà hàng hoặc Sản xuất gia công (GTGT 3% · TNCN 1,5%) có doanh thu 2,4 tỷ đồng/năm, mới đầu tư máy móc, thuê mặt bằng lớn, trả lương nhân viên và mua nguyên vật liệu có đầy đủ hóa đơn khiến chi phí hợp lý chiếm 95% doanh thu (lợi nhuận 5% = 120 triệu đồng):
- Thuế GTGT (giống nhau ở cả 2 cách):
2.400.000.000 × 3% = 72.000.000 đ. - Theo Cách 1 (
% Doanh thu): dù lãi ít hay lỗ, TNCN vẫn là(2,4 tỷ − 1 tỷ) × 1,5% = 21.000.000 đ. - Theo Cách 2 (
15% Lợi nhuận): TNCN chỉ còn120.000.000 × 15% = 18.000.000 đ(bằng0 đnếu lỗ). - Chọn Cách 2: Theo Thu nhập (15% Lợi nhuận) trên công cụ, hệ thống liệt kê bộ 4 mẫu sổ kế toán phải lập theo Thông tư 152/2025/TT-BTC:
S2b-HKD,S2c-HKD,S2d-HKDvàS2e-HKD.
Kịch bản thực tế 3: Doanh thu trên 3 tỷ đồng/năm#
Khi nhập doanh thu trên 3 tỷ (ví dụ 4,5 tỷ đồng/năm), công cụ khóa Cách 1 và tính TNCN theo thuế suất 17% trên lợi nhuận, vì hộ ở quy mô này bắt buộc nộp thuế trên thu nhập tính thuế và mở đủ bộ 4 sổ S2b–S2e-HKD.
5. Từ con số dự tính đến Tờ khai 01/CNKD và Kết xuất XML nộp HTKK 5.8.1 tự động#
Biết số thuế phải nộp mới là bước đầu; khó hơn là có sổ sách chứng minh doanh thu, chi phí, tồn kho và dòng tiền ngân hàng khớp với tờ khai thuế mỗi quý.
Trên phần mềm kế toán, đọc sao kê PDF & kê khai thuế ZaChat, quy trình này được tự động hóa ngay từ khung chat bán hàng Zalo:
- Chốt đơn Zalo tự động ghi sổ doanh thu & kho: Nhân viên bôi đen tin nhắn khách để tạo đơn
DH...trên module Quản lý bán hàng → hệ thống ghi nhận doanh thu theo đúng nhóm ngành vào sổS1a-HKD/S2a-HKD/S2b-HKDvà tính giá vốn bình quân cả kỳ vào sổ khoS2d-HKD. - Đọc sao kê PDF ngân hàng & Đồng bộ HĐĐT GDT: Cuối tháng, kéo thả file sao kê PDF vào công cụ đọc sao kê PDF ngân hàng tự động để lên sổ tiền gửi
S2e-HKD; đồng bộ hóa đơn mua vào từhoadondientu.gdt.gov.vnbằng tính năng tải hóa đơn điện tử Cổng Thuế GDT & nhập kho hàng loạt. - Lập tờ khai
01/CNKD& Xuất file.xmlchuẩn HTKK 5.8.1: Hệ thống điền các chỉ tiêu từ[11]đến[20], tự trừ 1 tỷ tại chỉ tiêu[16]và cho bấm Xuất XML (HTKK) để nộp qua eTax. Hộ không vượt 1 tỷ thì lập số liệu thông báo doanh thu01/TKN-CNKD(xuất Excel).
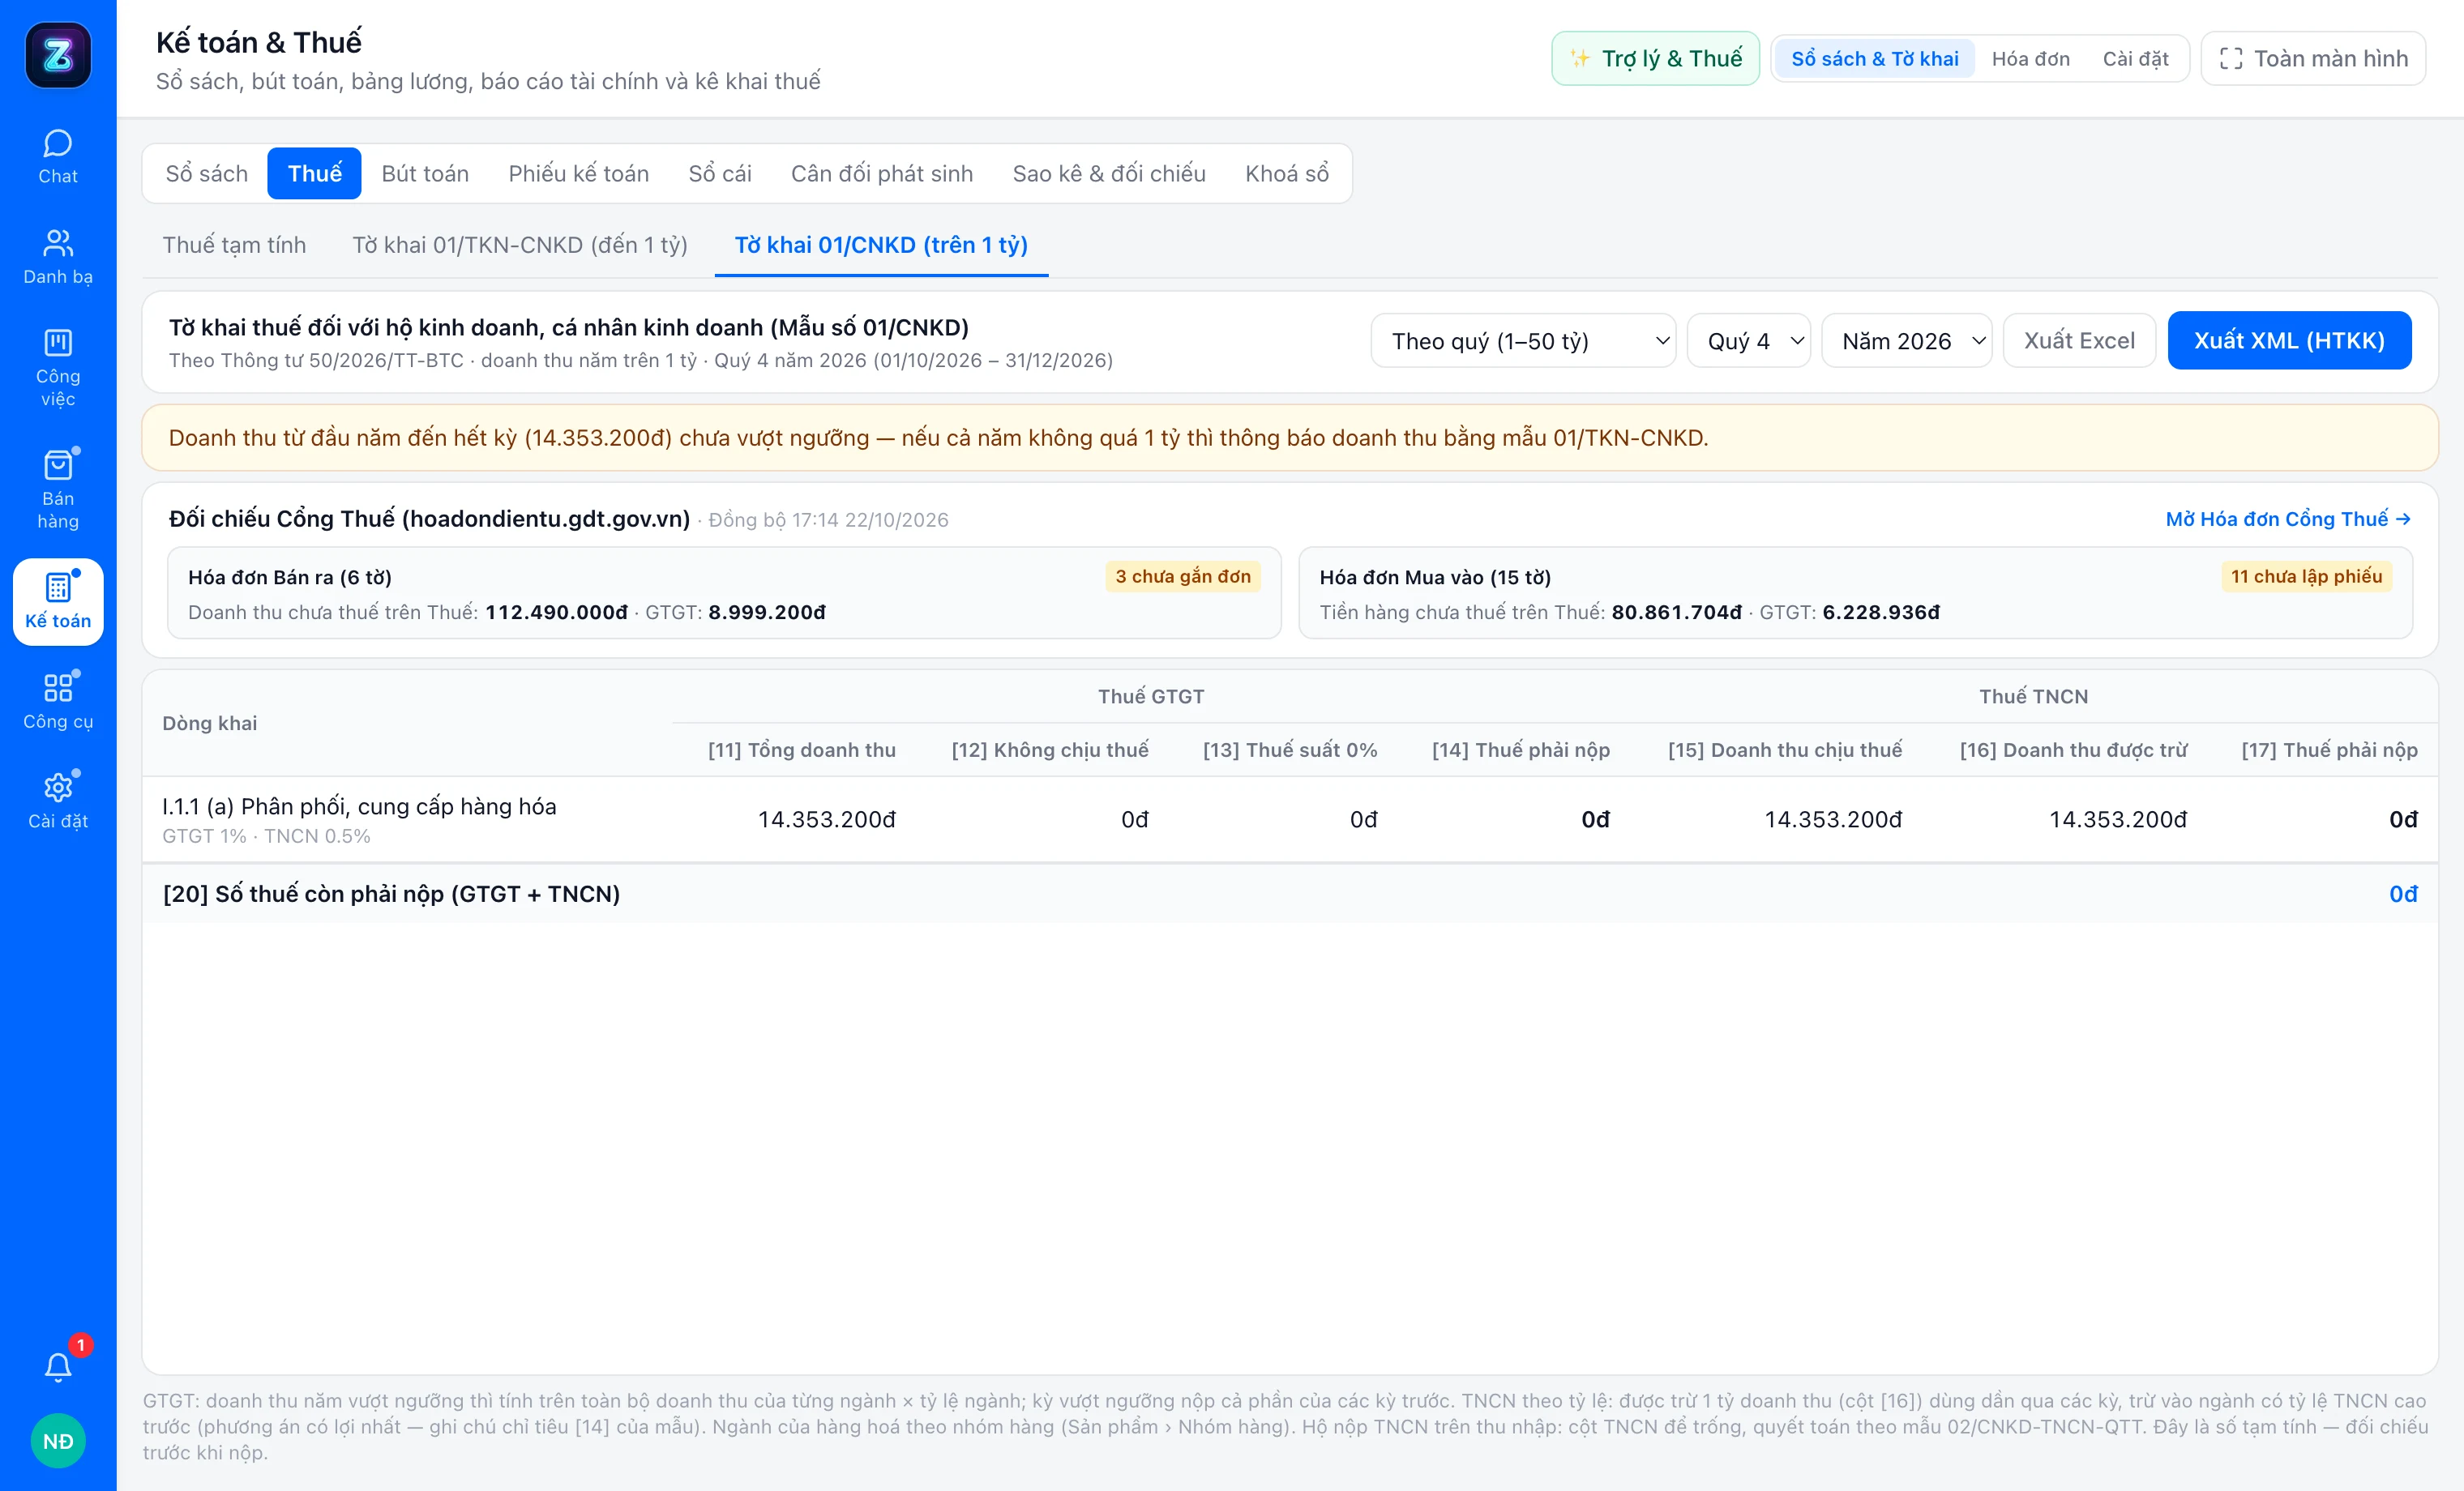
👉 Tính thử ngay cho shop của bạn: Mở Công Cụ Tính Thuế Hộ Kinh Doanh 2026 Online để kiểm tra số thuế dự kiến và khởi tạo bộ sổ kế toán Thông tư 152 miễn phí trên ZaChat!
Kiểm chứng công thức tính thuế, biểu mẫu sổ sách & schema XML Tổng cục Thuế.Số liệu, công thức tính thuế, mẫu sổ kế toán và cấu trúc XML trong bài viết đã được kiểm chứng thực tế trên phân hệ Kế toán & Thuế ZaChat cùng phần mềm HTKK 5.8.1. Nội dung mang tính hướng dẫn nghiệp vụ phổ quát; với các hồ sơ miễn giảm hoặc hoàn thuế đặc thù, hộ kinh doanh và doanh nghiệp nên đối chiếu thêm cùng cơ quan thuế quản lý trực tiếp hoặc đại lý thuế được cấp chứng chỉ hành nghề. Xem quy trình kiểm duyệt nội dung
Câu hỏi thường gặp
Năm 2026 hộ kinh doanh có doanh thu từ 1 tỷ đồng trở xuống có phải đóng thuế gì không?
+
Không. Theo Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP (áp dụng từ 01/01/2026), hộ và cá nhân kinh doanh có tổng doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế TNCN; lệ phí môn bài cũng đã bãi bỏ từ 2026. Hộ vẫn ghi Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu S1a-HKD theo Thông tư 152/2025/TT-BTC) và thông báo doanh thu theo Mẫu 01/TKN-CNKD.
Đã lỡ nộp thuế theo ngưỡng 500 triệu cũ thì sao?
+
Nghị định 141/2026/NĐ-CP có hiệu lực áp dụng từ 01/01/2026, nên hộ có doanh thu cả năm từ 1 tỷ đồng trở xuống mà đã tạm nộp thuế GTGT, TNCN theo ngưỡng 500 triệu được bù trừ hoặc hoàn trả số thuế nộp thừa theo Điều 12 Nghị định 68/2026/NĐ-CP.
Doanh thu 1,2 tỷ đồng/năm bán hàng online trên Zalo thì năm 2026 đóng bao nhiêu tiền thuế?
+
Với ngành phân phối, cung cấp hàng hóa (bán sỉ/lẻ trên Zalo), tỷ lệ thuế GTGT là 1% và thuế TNCN là 0,5%. Tính theo tỷ lệ % trên doanh thu (Cách 1): Thuế GTGT = 1,2 tỷ × 1% = 12.000.000 đồng; Thuế TNCN chỉ tính trên phần vượt 1 tỷ = (1,2 tỷ − 1 tỷ) × 0,5% = 1.000.000 đồng. Tổng cộng cả năm nộp 13.000.000 đồng (khoảng 1.083.333 đồng/tháng).
Khi nào hộ kinh doanh áp dụng mức thuế TNCN 15%, 17% và 20% trên lợi nhuận?
+
Các mức 15%, 17%, 20% áp dụng khi hộ nộp thuế TNCN trên thu nhập tính thuế = Doanh thu trừ Chi phí hợp lý có đầy đủ hóa đơn, chứng từ (mở bộ 4 sổ S2b, S2c, S2d, S2e-HKD theo Thông tư 152/2025/TT-BTC). Doanh thu năm trên 1 tỷ đến 3 tỷ đồng: 15% (được chọn thay cho cách tính theo % doanh thu); trên 3 tỷ đến 50 tỷ đồng: 17% (bắt buộc); trên 50 tỷ đồng: 20% (bắt buộc).
Tính thuế hộ kinh doanh 2026 tự động ở đâu?
+
Bạn có thể dùng miễn phí Công cụ tính thuế Hộ kinh doanh 2026 & Tra cứu bộ sổ Thông tư 152 tại zachat.vn/cong-cu-tinh-thue-ho-kinh-doanh để tính số thuế GTGT, TNCN, so sánh Cách 1 (% doanh thu) với Cách 2 (15%–20% lợi nhuận) và biết mẫu sổ kế toán cần mở.
Lập 6 Sổ TT152, Đọc Sao Kê PDF, Đồng Bộ HĐĐT GDT & Xuất XML HTKK
Trải nghiệm phần mềm quản lý nhiều nick Zalo ZaChat trên một màn hình: tích hợp phần mềm kế toán, đọc sao kê PDF & kê khai thuế HKD / Doanh nghiệp, quản lý bán hàng, tồn kho đa chi nhánh & công nợ trên Zalo, xem bảng so sánh lập sổ thuế bằng Excel thủ công và ZaChat và tải ứng dụng cho Windows, macOS & điện thoại.